
موفقیت مالی
ذهنیت میلیونر؛ چگونه مثل ثروتمندان فکر کنیم؟
جولای
ذهنیت میلیونر؛ چگونه مثل ثروتمندان فکر کنیم؟
خلاصه اجرایی (پاسخ سریع):
- ذهنیت میلیونر چیست؟ مجموعهای از الگوهای فکری و تصمیمگیری است که فرد را به جای تمرکز بر موانع، به سمت خلق ارزش، پذیرش ریسک حسابشده و تفکر بلندمدت هدایت میکند.
- تفاوت بنیادین: افراد با ذهنیت عادی، زمان خود را برای به دست آوردن پول میفروشند؛ افراد ثروتمند پول پرداخت میکنند تا زمان و اهرم بخرند.
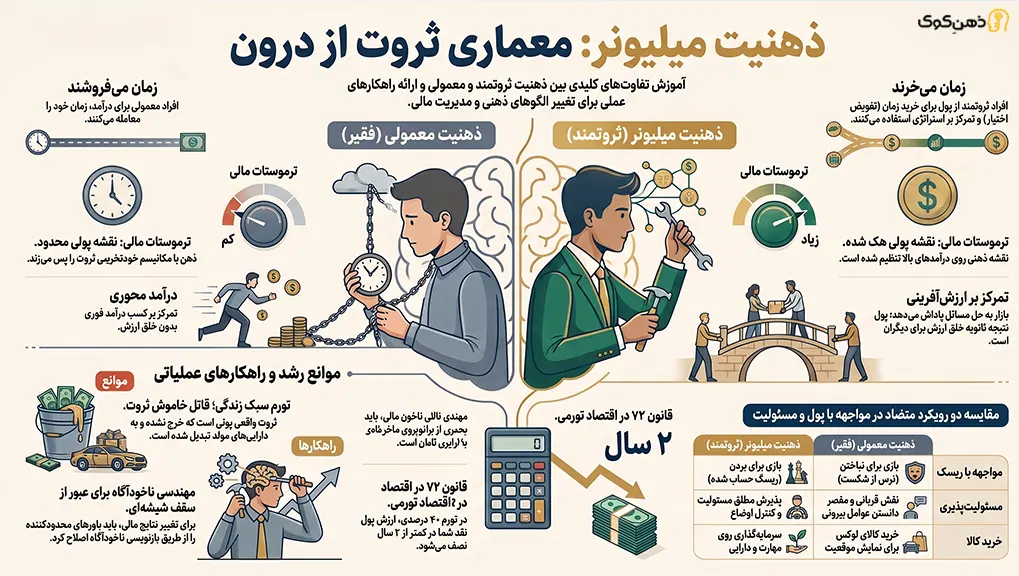
- ترموستات مالی: ثروت پیش از حساب بانکی، در ناخودآگاه شکل میگیرد. اگر نقشه ذهنی شما روی درآمدهای پایین تنظیم شده باشد، ذهن با مکانیزم «خودتخریبی» درآمدهای بالا را پس میزند.
- مهمترین مانع: تورم سبک زندگی (افزایش هزینهها همگام با درآمد)، ناتوانی در مرزبندی مالی با اطرافیان و ترس از بازاریابی خویشتن، از قاتلان خاموش ثروت هستند.
دو نفر را تصور کنید که در یک شهر زندگی میکنند، فرصتهای شغلی مشابهی دارند و در یک سطح درآمدی هستند. اگر ده سال بعد به سراغ آنها بروید، احتمالاً یکی از آنها همچنان در چرخه اضطرابآورِ «از حقوق تا حقوق» دستوپا میزند و دیگری توانسته استقلال مالی قابلتوجهی برای خود دستوپا کند.
وقتی به دنبال دلیل این تفاوت میگردیم، ذهن ما به صورت غریزی بهانههایی مانند شانس، ارثیه خانوادگی یا ارتباطات خاص را جستجو میکند. اما واقعیت میدانی و مطالعات رفتارشناسی چیز دیگری را نشان میدهند.
چرا برندگان لاتاری که یکشبه به میلیاردها تومان پول میرسند، اغلب پس از چند سال به همان وضعیت فقیرانه قبلی (و گاهی بدتر) بازمیگردند؟ در مقابل، چرا کارآفرینانی که به دلیل نوسانات بازار تمام دارایی خود را از دست میدهند، معمولاً در کمتر از چند سال دوباره ثروت خود را میسازند؟ پاسخ در مفهومی به نام «ترموستات مالی» یا نقشه پولیِ هک شده در مغز نهفته است. پول صرفاً یک نتیجه است؛ ذهنیت علت اصلی است.
تغییر پارادایم؛ تفاوتهای رادیکال در سیستمعامل ذهنی
پاسخ مستقیم: تفاوت اصلی ذهنیت ثروتمند و فقیر در نوع نگاه به کلماتی مانند «ارزش»، «زمان» و «ریسک» است. ذهنیت میلیونر بر خلق ارزش برای دیگران تمرکز دارد، در حالی که ذهنیت عادی تنها به دنبال افزایش درآمد است.
برای درک اینکه ثروتمندان چگونه فکر میکنند، باید از کلیشههای انگیزشی عبور کنیم و به سراغ الگوهای تصمیمگیری آنها برویم.
۱. از درآمد محوری به ارزشآفرینی (قانون پاداش بازار)
بزرگترین اشتباه استراتژیک توده مردم این است که مستقیماً به دنبال پول میدوند. افراد موفق ابتدا یک مشکل را شناسایی کرده و آن را حل میکنند؛ پول به صورت خودکار به عنوان پاداشِ حل آن مشکل سرازیر میشود.
دو برنامهنویس را در یک شرکت در نظر بگیرید. برنامهنویس اول مدام به دنبال مذاکره برای افزایش حقوق است، زیرا فکر میکند سابقه کار بیشتری دارد. برنامهنویس دوم، رویکرد متفاوتی دارد؛ او از خود میپرسد: «چگونه میتوانم کدی بنویسم که زمان پردازش سرور را نصف کند و هزینههای ماهانه شرکت را کاهش دهد؟» در بلندمدت، بازار همواره به برنامهنویس دوم پاداشهای نجومی میدهد، زیرا او مقیاس خلق ارزش را تغییر داده است.
۲. خرید زمان به جای خرید کالای لوکس
مورگان هاوزل در تحلیلهای روانشناسی پول به زیبایی اشاره میکند که بالاترین سود سهامی که پول میتواند پرداخت کند، «کنترل روی زمان» است.
در ذهنیت کمیابی، پول ابزاری است برای خرید ماشین بهتر، لباسهای برند و نمایش موقعیت اجتماعی به دیگران. اما در ذهنیت فراوانی، پول یک اهرم است. افراد ثروتمند پول پرداخت میکنند تا کارهای روزمره و کمارزش را به دیگران بسپارند (تفویض اختیار) و زمان خود را برای تفکر استراتژیک، یادگیری و استراحت آزاد کنند.
۳. بازی برای «بردن» در برابر بازی برای «نباختن»
ترس از شکست، موتور محرک بسیاری از تصمیمات مالی افراد معمولی است. آنها سرمایه خود را در سپردههای بانکی حبس میکنند تا مبادا چیزی از دست بدهند (بازی برای نباختن). در مقابل، ذهنیت میلیونر میداند که هر رشد بزرگی نیازمند خروج از منطقه امن است. آنها بیگدار به آب نمیزنند، اما ریسکهای محاسبهشده را میپذیرند. آنها شکست را یک حکم قطعی نمیدانند، بلکه آن را «دادههای ارزشمند» برای تنظیم مسیر بعدی تفسیر میکنند.
۴. پذیرش مطلق مسئولیت (Locus of Control)
هیچ میلیونر خودساختهای را پیدا نمیکنید که دائماً در نقش یک قربانی فرو رفته باشد. افراد با ذهنیت عادی همواره یک مقصر بیرونی در آستین دارند: رئیس بد، اقتصاد خراب، خانواده حمایتنکرده یا تورم. اما ذهنیت ثروتساز یک سوال طلایی دارد: «با وجود تمام این شرایط ناعادلانه، بهترین اقدامی که من اکنون میتوانم انجام دهم چیست؟» پذیرش مسئولیت، قدرت کنترل را به فرد بازمیگرداند.
قاتلان خاموش؛ چرا با وجود تلاش زیاد، ثروتمند نمیشویم؟
پاسخ مستقیم: بزرگترین موانع مالی معمولاً نامرئی هستند. ارتقای سبک زندگی همگام با افزایش درآمد، ترس از فروش تخصص خود، و ناتوانی در مدیریت مالیِ روابط خانوادگی، به سرعت تمام تلاشهای فیزیکی را خنثی میکنند.
گاهی اوقات ما سخت کار میکنیم، اما متوجه نیستیم که در حال پر کردن یک سطل سوراخ هستیم.
سندرم تورم سبک زندگی (Lifestyle Creep)
بسیاری از افراد به محض اینکه پایه حقوقشان افزایش مییابد یا سود خوبی از کسبوکارشان میگیرند، بلافاصله آپارتمان خود را بزرگتر میکنند، ماشین مدل بالاتری میخرند و هزینههای جاری خود را بالا میبرند. آنها در تلهی «احساس ثروتمند بودن» میافتند. ثروت واقعی، آن ماشین لوکسی که در خیابان میبینید نیست؛ ثروت واقعی آن پولی است که هنوز خرج نشده و به داراییهای مولد تبدیل شده است.
ترس از بازاریابی خویشتن (Marketing Thyself)
در فرهنگ ما، بسیاری از متخصصان عالی، پزشکان، مهندسان و هنرمندان، دیدگاه بسیار منفی و شرمآلودی نسبت به تبلیغات و فروش دارند. آنها معتقدند «اگر کارم خوب باشد، خودش مشتری میآورد». این یک خطای شناختی بزرگ است. افراد دارای ذهنیت میلیونر به ارزشی که خلق میکنند ایمان دارند و با افتخار آن را فریاد میزنند. مقاومت در برابر فروش، یکی از سریعترین راهها برای ماندن در سطح درآمدهای متوسط است.
تله عاطفیِ «نه» گفتن
یکی از پرتکرارترین دلایل از دست دادن سرمایه، وام دادنهای بدون ضمانت به دوستان و اعضای خانواده است. احساس دین، رودربایستی و عدم توانایی در تعیین مرزهای مشخص مالی، باعث میشود فرد سرمایه در گردش خود را از دست بدهد و در نهایت، هم پول و هم رابطه را قربانی کند.
زیستن در طوفان؛ حفظ ذهنیت میلیونر در اقتصاد تورمی ایران
پاسخ مستقیم: تورم، مغز را وارد حالت بقا میکند و تصمیمگیری بلندمدت را از بین میبرد. در اقتصاد ایران، عبور از رفتار سفتهبازانه و تبدیل نقدینگی به داراییهای دارای قدرت قیمتگذاری، شرط اصلی بقای مالی است.
تحلیل ذهنیت مالی بدون در نظر گرفتن اتمسفر اقتصادی، یک تحلیل ناقص است. تورم ساختاری در ایران تنها یک پدیده اقتصادی نیست، بلکه یک محرک روانی بهشدت مخرب است.
وقتی ارزش پول ملی روزانه تغییر میکند، پدیدهای در مغز رخ میدهد که عصبشناسان به آن «ربوده شدن آمیگدال» (Amygdala Hijack) میگویند. استرس ناشی از آب شدن سرمایه، بخش منطقی مغز (قشر پیشپیشانی) را خاموش کرده و بخش مرتبط با ترس و بقا را فعال میکند. در این حالت، فرد استراتژی بلندمدت خود را رها کرده و به سمت سفتهبازیِ تکانشی (خرید هیجانی دلار، طلا یا خودرو صرفاً برای جا نماندن) پناه میبرد.
برای درک عمق فاجعه، کافی است «قانون ۷۲» را بشناسید. اگر عدد ۷۲ را بر نرخ تورم سالانه تقسیم کنید، زمان نصف شدن ارزش پول نقد شما به دست میآید. با یک تورم ۴۰ درصدی، سرمایه نقدی شما در کمتر از دو سال نیمی از قدرت خرید خود را از دست میدهد.
فردی که ذهنیت میلیونر را در ایران بومیسازی کرده است، در برابر این هیجانات چگونه عمل میکند؟
- توقف نگهداری ریال: او به جای دلخوش کردن به سود ثابت بانکی، نقدینگی خود را به سرعت به داراییهای واقعی (سهام شرکتهای بنیادی تولیدی، املاک یا تجهیزات کار) تبدیل میکند.
- تمرکز بر Pricing Power: او به سراغ کسبوکارها یا مهارتهایی میرود که قدرت قیمتگذاری دارند. یعنی مهارت او آنقدر ارزشمند است که میتواند دستمزدش را همگام با تورم، بدون از دست دادن مشتری، افزایش دهد.
نگاه کارشناس (تجربه در میدان)
بیایید یک سناریوی بسیار رایج را تحلیل کنیم. کاربرانی که سالهاست کتابهای توسعه فردی و هوش مالی میخوانند، در دورههای مختلف شرکت میکنند، انضباط کاری بالایی دارند و حتی درآمدهای مقطعی خوبی هم به دست میآورند؛ اما همیشه به یک «سقف شیشهای» برخورد میکنند. هر بار که سرمایه آنها از یک عدد مشخص (مثلاً یک میلیارد تومان) بالاتر میرود، ناگهان یک اتفاق عجیب رخ میدهد: یا یک سرمایهگذاری اشتباه میکنند، یا درگیر یک بیماری پرهزینه میشوند، یا پول را به کسی قرض میدهند که پس نمیدهد و دوباره به همان نقطه صفر یا سطح امن قبلی برمیگردند.
چرا راهکارهای تئوری در عمل شکست میخورند؟
به عنوان فردی که سالها الگوهای رفتاری افراد را تحلیل کردهام، باید بگویم مشکل در «نقص اطلاعات» نیست. مشکل در محل ذخیرهسازی این اطلاعات است.
شما کتابهای مالی را با قشر پیشپیشانی مغزتان (بخش منطقی و خودآگاه) میخوانید. منطق شما میگوید «من ۱۰۰ میلیارد تومان ثروت میخواهم». اما باورهای پولی، ترسها و شرطیسازیهای دوران کودکی شما در غدد قاعدهای (Basal Ganglia) و بخش ناخودآگاه مغزتان حک شدهاند.
وقتی شما در کودکی بارها شنیدهاید که «پول چرک کف دست است» یا «فلانی از راه دزدی به این ماشین رسیده»، ناخودآگاهِ شما ثروت را معادل «انسانِ بد بودن» و «طرد شدن از جامعه» پردازش میکند.
اشتباه مهلک افراد این است که سعی میکنند با منطقِ محدود، با یک ناخودآگاهِ قدرتمند بجنگند. وقتی بین خواسته آگاهانه و باور ناخودآگاه تضادی ایجاد شود، ناخودآگاه که میلیونها بار سریعتر و قدرتمندتر است، وارد عمل شده و دست به خودتخریبی (Self-Sabotage) میزند تا شما را از خطرِ «ثروتمند شدن و بد شدن» حفظ کند. تا زمانی که این الگوی پنهان اصلاح نشود، هیچ تکنیک اقتصادی کارساز نخواهد بود.
مهندسی ناخودآگاه؛ رازی که کتابهای موفقیت کمتر میگویند
پاسخ مستقیم: برای تغییر نتایج مالی، باید از فیلتر منطقی ذهن عبور کرد و کدهای جدید را مستقیماً در ناخودآگاه کاشت. استفاده از فناوریهای مبتنی بر صدا و امواج مغزی یکی از روشهای علمی برای این بازنویسی است.
برای ایجاد تغییرات پایدار، باید از سدِ محکمی به نام «فیلتر منطقی» (Critical Factor) عبور کنیم. این فیلتر، نگهبان ذهن ناخودآگاه است و اجازه نمیدهد جملات مثبت (مانند: من جاذب ثروت هستم) به راحتی وارد ناخودآگاه شوند، زیرا بلافاصله با منطقِ وضعیت فعلی جیب شما، آن را رد میکند.
در سالهای اخیر، روانشناسی و تکنولوژی برای حل این مشکل با هم ترکیب شدهاند. پیامهای زیرآستانهای یا سابلیمینال (Subliminal) دقیقاً برای همین هدف طراحی شدهاند. این محرکهای صوتی، پیامها و کدهای فراوانی را در سطحی پایینتر از آستانه شنوایی خودآگاه پنهان میکنند. گوش انسانِ هوشیار چیزی جز یک موسیقی یا صدای طبیعت نمیشنود، بنابراین فیلتر منطقی مقاومتی نشان نمیدهد؛ اما ضمیر ناخودآگاه که همواره بیدار است، این پیامها را دریافت و ثبت میکند.
تکنولوژیهای پیشرفته امروزی، نظیر سابلیمینالهای پلیفونیک (چندلایه)، سرعت ادای کلمات را به حدی بالا میبرند که تحلیل آنها برای خودآگاه غیرممکن میشود. ترکیب این تکنیک با فرکانسهای خاص مغزی (مانند امواج گاما برای تمرکز یا ۴۳۲ هرتز برای همگامسازی)، فرآیند شستشوی باورهای محدودکننده را تسریع میکند.
اگر احساس میکنید با وجود تلاشهای زیاد، همچنان درگیر ترمزهای ذهنی و الگوهای تکرارشونده هستید، استفاده از ابزارهای استانداردی مانند سابلیمینال موفقیت میتواند به عنوان یک «کاتالیزور روانی» قدرتمند عمل کند. این فایلها قرار نیست جایگزین کار فیزیکی و یادگیری تخصص شوند، بلکه مقاومتهای درونی شما را کاهش میدهند تا تلاشهای آگاهانهتان، بازدهیِ چندین برابری در دنیای واقعی داشته باشند.
نقشه راه عملیاتی (اجرای ذهنیت ثروتساز از فردا صبح)
پاسخ مستقیم: تغییر نیازمند اقدام در سه جبهه است: مدیریت دقیق جریانهای نقدی، ارتقای بیوقفه مهارتهای پولساز و هرس کردن ارتباطات سمی.
خواندن این مقاله به تنهایی چیزی را تغییر نمیدهد. برای پیادهسازی این معماری جدید در ذهن، اقدامات زیر را از همین امروز آغاز کنید:
- انضباط و سیستمسازی مالی: الگوی «سیستم ششگانه» تی. هارو اکر را پیاده کنید. حتی اگر درآمدتان کم است، آن را به ۶ بخش تقسیم کنید: ۵۰٪ ضروریات زندگی، ۱۰٪ سرمایهگذاری بلندمدت، ۱۰٪ آموزش و توسعه فردی، ۱۰٪ حساب تفریح (برای جلوگیری از فرسودگی)، ۱۰٪ پسانداز اضطراری و ۱۰٪ خیریه یا بخشش. مدیریت پولِ کم، پیشنیاز مدیریت پولِ زیاد است.
- سرمایهگذاری روی مهارتهای پولساز (High-Income Skills): روی یادگیری مهارتهایی تمرکز کنید که هوش مصنوعی و رباتها به این زودی نمیتوانند آنها را جایگزین کنند. مهارتهایی مانند مذاکره، فروش پیچیده، کپیرایتینگ، رهبری تیم و تحلیل داده.
- قانون محیط و معاشرت: شما میانگین ۵ نفری هستید که بیشترین زمان را با آنها میگذرانید. اگر حلقه دوستان شما مدام در حال غیبت، شکایت از اقتصاد و توجیه تنبلی هستند، ارتعاش و انرژی شما نیز نزولی خواهد شد. محیط خود را ایزوله کنید؛ اخبار سمی را قطع کنید و به شبکههایی بپیوندید که در آنها درباره ایدهها و خلق ارزش صحبت میشود.
درسهای کلیدی و چکلیست عملی
- آنچه باید متوقف کنید (Don’ts):
- توقف مقایسه زندگی واقعی خود با ویترین اینستاگرام دیگران.
- توقف نگهداری پول نقد در حسابهای بانکیِ بدون سود مرکب، در شرایط تورمی.
- توقف توجیه ناکامیها با مقصر دانستن عوامل بیرونی.
- آنچه باید آغاز کنید (Dos):
- از خود بپرسید: «چگونه میتوانم با مهارتهای فعلیام، زمان و انرژی بیشتری برای دیگران ذخیره کنم؟»
- روزانه حداقل ۳۰ دقیقه را به یادگیری یک تخصص جدید اختصاص دهید.
- باورهای محدودکننده خود درباره پول را روی کاغذ بنویسید و منطقِ غلط آنها را زیر سوال ببرید.
سوالات پرتکرار کاربران (FAQ)
آیا ساخت ذهنیت میلیونر در اقتصاد ایران و با سرمایه صفر امکانپذیر است؟
بله. سرمایه اولیه تنها سرعت رشد را تغییر میدهد، نه مسیر را. در اقتصاد ایران، داشتن ذهنیت ثروتمند به معنای تمرکز بر یادگیری مهارتهای تخصصی (بدون نیاز به سرمایه)، حل مشکلات کسبوکارهای دیگران و دریافت سهم از ارزش خلقشده است. بسیاری از کارآفرینان موفق فعلی، با سرمایه صفر و صرفاً با فروش خدمات و تخصص خود آغاز کردهاند.
تفاوت «احساس ثروتمند بودن» با «ثروتمند واقعی بودن» دقیقاً در چیست؟
احساس ثروتمند بودن زمانی رخ میدهد که شما تمام درآمد خود را صرف خرید کالاهای استهلاکپذیر (گوشی پرچمدار، لباس برند، ماشین قسطی) میکنید تا به دیگران نشان دهید وضعیت خوبی دارید. اما ثروت واقعی پنهان است؛ ثروت شامل سبد سهام، املاک، کسبوکارهای سیستمسازی شده و جریانهای نقدی غیرفعالی است که به شما آزادی زمانی میدهند، حتی اگر ظاهر زندگیتان بسیار معمولی باشد.
چقدر زمان میبرد تا الگوهای ناخودآگاه مخرب جایگزین شوند؟
این زمان بستگی به عمق شرطیسازیهای گذشته دارد. با این حال، استفاده مستمر از تمرینات بازنویسی شناختی، تغییر محیط و بهرهگیری از ابزارهای کمکی صوتی، معمولاً اولین نشانههای تغییر در تصمیمگیری و کاهش استرسهای مالی را در بازه ۳۰ تا ۶۰ روز نشان میدهد. اما تثبیت کامل این الگوها به عنوان یک رفتار ناخودآگاه، نیازمند ۶ تا ۱۸ ماه تمرین و استمرار است.