
موفقیت مالی
استقلال مالی برای زنان؛ قدرت و ثروت
آگوست
استقلال مالی برای زنان؛ قدرت و ثروت
بسیاری از زنانی که طعم استقلال مالی را چشیدهاند، وقتی از بزرگترین دستاوردشان صحبت میکنند، حرفی از اعداد و ارقام حساب بانکیشان نمیزنند. آنها از «آرامش» میگویند. از اینکه دیگر برای گرفتن تصمیمهای حیاتی زندگی، منتظر تایید یا حمایت اقتصادی شخص دیگری نیستند. از اینکه توانستهاند محیط کار سمی را ترک کنند یا در برابر بحرانهای ناگهانی، احساس فلج بودن نداشته باشند.
این مقاله یک راهنمای انگیزشی پر از جملات کلیشهای نیست. ما اینجا قصد داریم مسیر واقعی و پرچالش رسیدن به قدرت اقتصادی را کالبدشکافی کنیم؛ از کنترل بودجه شخصی در یک اقتصاد تورمی تا پیریزی یک کسبوکار مقیاسپذیر و عبور از مینگذاریهای روانی.
خلاصه اجرایی (پاسخ سریع)
- تعریف واقعی: استقلال مالی یعنی رسیدن به سطحی از درآمد (فعال یا غیرفعال) و پسانداز که به شما قدرت تصمیمگیری بدون وابستگی اجباری را بدهد؛ این مفهوم با ثروت خودنمایانه تفاوت بنیادی دارد.
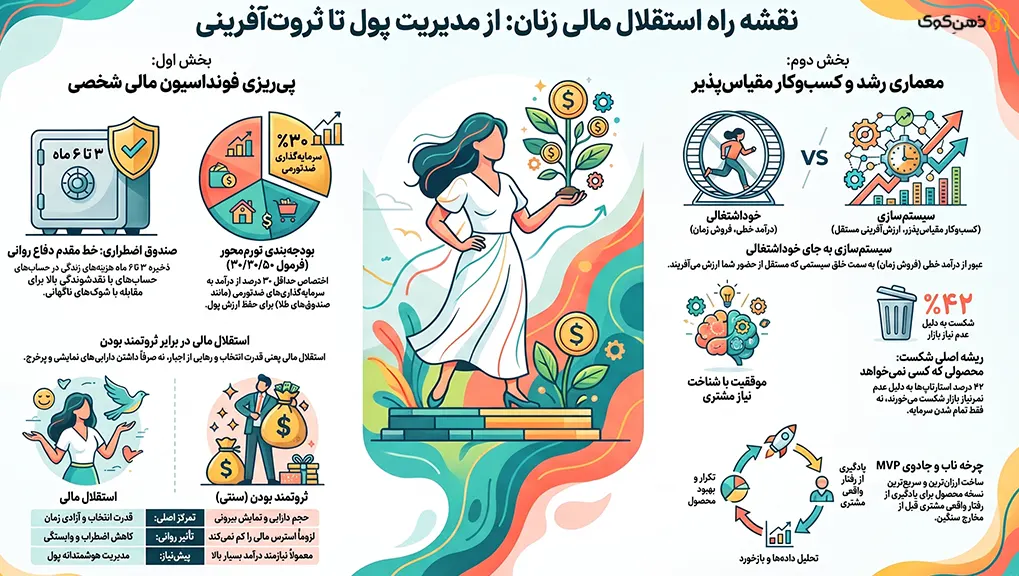
- قانون بقا در تورم: در شرایط اقتصادی ایران، فرمول کلاسیک بودجهبندی کار نمیکند؛ تخصیص حداقل ۳۰ درصد از درآمد به سرمایهگذاریهای ضدتورمی (مانند صندوقهای طلا) یک الزام است.
- تفاوت خوداشتغالی و کسبوکار: فروش زمان شخصی شما را ثروتمند نمیکند. ثروتآفرینی نیازمند خلق سیستمی است که مستقل از حضور فیزیکی شما، ارزش تولید کند.
- ریشه مرگ ایدهها: ۴۲ درصد کسبوکارهای نوپا به دلیل تمام شدن سرمایه شکست نمیخورند؛ بلکه به این دلیل میمیرند که محصولی میسازند که بازار هیچ نیازی به آن ندارد.
- سقف شیشهای: بزرگترین مانع رشد مالی زنان، کمبود سرمایه نیست؛ بلکه تلههای شناختی، سندروم ایمپاستر (احساس عدم لیاقت) و ظرفیت روانی بنیانگذار است.
تغییر پارادایم: بازتعریف مفاهیمی که اشتباه آموختهایم
استقلال مالی به معنای انباشت سرمایه برای فخرفروشی نیست؛ بلکه داشتن قدرت انتخاب و رهایی از اجبار در تصمیمگیریهای حیاتی زندگی است.
اولین قدم برای ورود به مسیر ثروتآفرینی، پاک کردن تعاریف مسمومی است که از طریق رسانهها یا جامعه به ما تزریق شده است. بسیاری از افراد تمام انرژی خود را صرف افزایش درآمد میکنند، اما در نهایت همچنان احساس ناامنی دارند، زیرا تفاوت مفاهیم پایهای را نمیدانند.
استقلال مالی در برابر ثروت
ممکن است فردی مدیرعامل یک شرکت با درآمد ماهانه صدها میلیون تومان باشد، اما به دلیل سبک زندگی بهشدت مصرفگرا و بدهیهای کلان، حتی یک ماه هم نتواند بدون حقوقش زنده بماند. چنین فردی ثروتمند به نظر میرسد، اما مستقل نیست. در مقابل، زنی با درآمد متوسط که توانسته یک سبد سرمایهگذاری کوچک اما مستمر بسازد و هزینههایش را بهینه کند، آزادی عمل بسیار بیشتری دارد.
| ویژگی | استقلال مالی | ثروتمند بودن (نگاه سنتی) |
| تمرکز اصلی | قدرت انتخاب و آزادی زمان | حجم داراییها و نمایش بیرونی |
| پیشنیاز | مدیریت هوشمندانه پول | معمولاً نیازمند سرمایه یا درآمد بالا |
| تاثیر بر روان | کاهش اضطراب و وابستگی | الزاماً استرسهای مالی را کم نمیکند |
توهم خوداشتغالی در برابر خلق سیستم
بسیاری از زنان با رویای «آقای خود بودن» وارد بازار کار مستقل میشوند. یک برنامهنویس فریلنسر یا زنی که در خانه کیک میپزد، در واقع خوداشتغال هستند. آنها درآمدهای خطی دارند؛ یعنی زمان خود را میفروشند و اگر یک ماه بیمار شوند، جریان پول قطع میشود.
کارآفرینی و ثروتآفرینی واقعی زمانی آغاز میشود که شما از معماری خطی عبور کنید و یک «سیستم» بسازید. سیستمی که از تیمی از افراد، نرمافزارها و فرآیندها تشکیل شده و حتی زمانی که شما در خواب هستید، مقیاسپذیر بوده و ارزش خلق میکند.
قانون اول نوآوری: عاشق مشکل باش، نه راهحل
یکی از کشندهترین خطاهای تازهکارها، چسبیدن احساسی به یک ایده خاص است. ایدهها تاریخ انقضا دارند. تکنولوژی تغییر میکند و سلیقه بازار عوض میشود. اما اگر تمرکز شما روی حل یک «درد واقعی» باشد (مثلاً مشکل تامین غذای سالم برای کارمندان)، اگر ایده اولتان شکست خورد، به راحتی مسیر را تغییر میدهید (Pivot) و راهحل جدیدی ارائه میکنید.
پیریزی فونداسیون: نجات از غرق شدن مالی در اقتصاد ایران
برای بقا در اقتصاد تورمی ایران، مدیریت مالی شخصی نیازمند بومیسازی قوانین جهانی، ایجاد سپرهای دفاعی چندلایه و نگاه استراتژیک به ابزارهای حقوقی است.
مشاوران مالی بارها با یک الگوی تلخ مواجه میشوند: افراد معمولاً زمانی به فکر یادگیری مدیریت پول میافتند که بحران از راه رسیده است. آمارها نشان میدهد پس از اتفاقاتی نظیر طلاق یا فوت همسر، درآمد خانوار معمولاً بین ۳۰ تا ۵۰ درصد کاهش مییابد.
برای زنی که سالها مسئولیت مدیریت مالی نداشته، این شرایط میتواند فلجکننده باشد. نقشه راه بقا شامل گامهای زیر است:
۱. ساخت سپر دفاعی (صندوق اضطراری)
قبل از هر نوع سرمایهگذاری پرریسک، باید حداقل به اندازه هزینههای ۳ تا ۶ ماه زندگی خود را در یک حساب با نقدشوندگی بالا (مانند صندوقهای درآمد ثابت بورس) مسدود کنید. این پول برای خرید ماشین یا سفر نیست؛ این خط مقدم دفاع روانی شما در برابر شوکهای ناگهانی است.
۲. بودجهبندی تورممحور (فرمول ۵۰/۳۰/۲۰)
قانون معروف جهانی میگوید ۵۰ درصد درآمد برای نیازهای اساسی، ۳۰ درصد برای خواستهها (تفریح) و ۲۰ درصد برای پسانداز. اما در ایران، با توجه به سرعت کاهش ارزش پول، این فرمول نیاز به جراحی دارد.
شما باید به هر قیمتی بخش پسانداز و سرمایهگذاری را به حداقل ۳۰ درصد برسانید. ردیابی هزینههای پنهان (مثل اشتراکهای بیاستفاده یا خریدهای احساسی) میتواند این فضای تنفس را ایجاد کند.
۳. تغییر نگرش به ابزارهای قانونی
بر اساس ماده ۱۱۱۸ قانون مدنی، زن در مدیریت اموال خود کاملاً مستقل است. با این حال، بسیاری از زنان به مهریه یا ارث نگاهی سنتی دارند. این منابع نباید صرفاً یک «حق روی کاغذ» یا پولی برای خریدهای مصرفی باشند. یک زن مستقل، از این ابزارهای قانونی به عنوان اهرمی برای شروع کسبوکار یا سرمایهگذاری در داراییهای مولد استفاده میکند.
۴. عبور از ترسِ سرمایهگذاری
«بورس جای ما نیست» یا «سرمایهگذاری پول کلان میخواهد». اینها باورهای بازندهای هستند که تورم آنها را مجازات میکند. شروع با مبالغ بسیار کم در صندوقهای طلا (که در برابر افت ارزش ریال مقاوماند)، بهترین راه برای آشتی با بازارهای مالی و بهرهمندی از جادوی سود مرکب است.
معماری رشد: از صفر تا خلق کسبوکار مقیاسپذیر
عبور از ایده خام به یک استارتاپ سودآور، نیازمند اعتبارسنجی بیرحمانه فرضیات، ساخت سریعترین نسخه محصول و رسیدن به نقطهای است که بازار تشنه محصول شما باشد.
وقتی فونداسیون مالی شخصی محکم شد، زمان حمله فرا میرسد. ایجاد جریانهای درآمدی جدید و راهاندازی کسبوکار. اما آمارها بیرحماند. درصد بالایی از استارتاپها هرگز تولد پنجسالگی خود را نمیبینند. چرا ایدههای درخشان به گورستان میروند؟
دروغ بزرگِ «سرمایهمان تمام شد»
وقتی استارتاپی تعطیل میشود، بنیانگذاران میگویند پول کم آوردیم. اما اتمام سرمایه فقط یک تب است، نه عفونت اصلی. ریشه اصلی مرگ، بیمار بودنِ «اقتصاد واحد» (Unit Economics) است. وقتی هزینه جذب یک مشتری جدید (CAC) از کل پولی که آن مشتری در طول زمان به شما پرداخت میکند (LTV) بیشتر باشد، شما در حال سوزاندن پول هستید. در این شرایط، جذب سرمایه جدید فقط سرعت سقوط شما را بیشتر میکند.
سندروم تولید در خلاء (عامل ۴۲ درصد شکستها)
بزرگترین کابوس این است: ماهها در دفتر کار حبس میشوید، بهترین طراحان را استخدام میکنید، محصولی بینقص میسازید و روز رونمایی، با سکوت کرکننده بازار مواجه میشوید. ۴۲ درصد کسبوکارها چیزی میسازند که هیچکس به آن نیاز ندارد، زیرا کارآفرین از روبرو شدن با مشتری غریبه میترسد.
نقشه راه علمی اجرا (چرخه ناب)
برای جلوگیری از این مرگهای زودرس، یک مسیر استاندارد وجود دارد:
- تست اسید: قبل از نوشتن یک خط کد یا خرید تجهیزات، ایده را با ۱۰۰ غریبه اعتبارسنجی کنید. (خانواده شما برای محافظت از احساساتتان به شما دروغ میگویند). آیا کسی حاضر است برای این ایده پیشپرداخت بدهد؟
- جادوی MVP (حداقل محصول پذیرفتنی): هنر ساخت سریعترین، ارزانترین و زشتترین نسخهای از محصول که فقط «درد اصلی» مشتری را حل میکند. هدف MVP پول درآوردن نیست، هدف شروع یادگیری از رفتار واقعی کاربر است.
- تیمسازی استراتژیک: «استخدام کُند، اخراج سریع». یک تیم بد، ایدهای نابغه را نابود میکند. برای جلوگیری از فروپاشی تیم در روزهای سخت، از قراردادهای تخصیص سهام (Vesting) استفاده کنید تا هیچکس نتواند در ماههای اول با بخش بزرگی از سهام، شرکت را ترک کند.
نگاه کارشناس (تجربه در میدان): چرا تئوریها در عمل شکست میخورند؟
سناریوی واقعی:
به عنوان مشاور، بارها این چرخه تلخ را دیدهام: یک تیم سه نفره از زنان متخصص، ایدهای عالی برای یک پلتفرم مشاوره آنلاین پیدا میکنند. آنها کتابهای مدیریت را خواندهاند، اما در عمل دچار توهم میشوند. یک سال تمام در سکوت خبری روی طراحی رابط کاربری، اتصال به درگاههای بانکی مختلف و الگوریتمهای پیچیده کار میکنند.
هیچکس جز خودشان محصول را ندیده است. چرا؟ چون درگیر ترس از «دزدیده شدن ایده» یا کمالگرایی هستند. روز لانچ فرا میرسد. کمپین تبلیغاتی میروند. نتیجه؟ ۲۰۰ بازدید، ۵ ثبتنام و صفر ریال درآمد.
کجای کار لنگید؟
تئوری میگوید «نیازسنجی کنید». اما در دنیای واقعی، ترس از قضاوت شدن باعث میشود کارآفرینان پشت کدهای نرمافزار یا بستهبندی محصولاتشان پنهان شوند.
راهکار عملگرایانه:
اگر ایدهای دارید، پنهانکاری را همین امروز متوقف کنید. هیچکس وقت و تیم لازم برای دزدیدن ایده خام شما را ندارد. قبل از خرید دامنه سایت، یک صفحه اینستاگرام یا لینکدین بسازید. محتوایی درباره «مشکل» تولید کنید و بگویید در حال ساخت ابزاری برای حل آن هستید.
آیا کسی واکنش نشان میدهد؟ یک فرم ساده بگذارید تا ایمیل یا شماره تماس بدهند. اگر نتوانستید ۵۰ نفر علاقهمند واقعی پیدا کنید، خرج کردن حتی یک میلیون تومان برای ساخت محصول، خودکشی مالی است. بازاریابی از روز صفر شروع میشود، نه بعد از آماده شدن محصول.
میدان مین: استراتژیهای بقای کسبوکار در اتمسفر ایران
راهاندازی کسبوکار در ایران نیازمند اتکا به درآمدهای داخلی (Bootstrapping)، بومیسازی دقیق مدلهای خارجی و تابآوری در برابر بحرانهای زیرساختی است.
کپی کردن مدلهای سیلیکونولی در ایران جواب نمیدهد. شما با فرهنگی متفاوت و اقتصادی ملتهب روبهرو هستید:
- تله کپیپیست: آمازون بر بستر پست قدرتمند آمریکا رشد کرد، اما دیجیکالا مجبور شد سیستم لجستیک خودش را از صفر بسازد و مشکل بیاعتمادی مردم را با «پرداخت در محل» حل کند. بومیسازی یعنی شناخت عمیق ضعفهای زیرساختی کشور و حل آنها.
- خشکسالی سرمایه: پیدا کردن سرمایهگذار ریسکپذیر (VC) در مراحل اولیه بسیار سخت است. استراتژی بقا در اینجا Bootstrapping (خودگردانی) است؛ یعنی استفاده از ابزارهای رایگان، کم کردن شدید هزینههای ثابت و تلاش برای رسیدن به درآمد از همان ماه اول تا کسبوکار با پول مشتری رشد کند.
- بحران اینترنت و مهاجرت مغزها: اتکای صددرصدی به یک پلتفرم (مثل اینستاگرام) ریسک بالایی دارد. داشتن وبسایت مستقل و راههای ارتباطی متنوع با مشتری (پیامک، ایمیل) یک الزام امنیتی است. برای حفظ نیروهای کلیدی در برابر موج مهاجرت، تعریف سهام تشویقی (ESOP) و ایجاد محیط کاری شفاف از معدود ابزارهای کارآمد مدیران است.
سقف شیشهای: جنگهای روانی و مهندسی ذهن بنیانگذار
سقف پرواز هر کسبوکاری، دقیقاً برابر با ظرفیت روانی و تابآوری ذهنی بنیانگذار آن است؛ استارتاپها قبل از ورشکستگی مالی، دچار ورشکستگی روانی میشوند.
بزرگترین نبرد شما با رقبا یا اداره مالیات نیست؛ نبرد اصلی در ذهن شما رخ میدهد. کارآفرینی مرزهای بین زندگی شخصی و کاری را محو میکند و اینجاست که چالشهای هویتی آغاز میشود.
چرخه نابودگر سرعت-سقوط (Sprint-Crash)
بسیاری از بنیانگذاران، موتور خود را با سوخت «ترس» روشن میکنند (ترس از شکست خوردن، ترس از قضاوت خانواده، ترس از عقب ماندن). این نیروی مبتنی بر تهدید باعث کار وسواسی و بدون توقف میشود (Sprint). اما بیولوژی انسان برای تحمل استرس مزمن طراحی نشده است. ناگهان روزی فرا میرسد که فرد حتی توان چک کردن ایمیلهایش را ندارد. این همان فرسودگی شغلی کامل (Crash) است.
تلههای شناختی مهلک
- کمالگرایی: دشمن بیرحم سرعت. اگر از نسخه اول محصولی که به بازار میدهید خجالت نکشیدید، یعنی خیلی دیر آن را لانچ کردهاید.
- سندروم ایمپاستر (احساس عدم لیاقت): باوری که به فرد میگوید موفقیتهایش شانسی بوده است. این سندروم در میان زنان بسیار شایع است و باعث میشود در قیمتگذاری خدماتشان دچار تردید شوند یا همیشه خود را ارزان بفروشند.
تابآوری به عنوان یک سیستم
پذیرش استراحت، نشانه ضعف نیست، بلکه استراتژی حیاتی برای شارژ نورونهای مغز است. در این سطح از فشار، داشتن مهارت فنی کافی نیست؛ مهندسی ناخودآگاه اهمیت پیدا میکند.
افراد موفق میآموزند که هویت خود را از نتیجه کسبوکار جدا کنند. بسیاری از کارآفرینان در کنار استفاده از گروههای همتا (Masterminds)، از ابزارهای شناختی برای بازتنظیم مدارهای عصبی استفاده میکنند.
گوش دادن به فایلهای صوتی برنامهریزی ذهنی، نظیر سابلیمینال عزت نفس یا سابلیمینال برنامهریزی ثروت، میتواند به عنوان یک مکمل قدرتمند عمل کند. این ابزارها جایگزین کار سخت یا دانش مالی نمیشوند، اما با عبور از فیلترهای منطقی مغز، استرسهای پنهان و باورهای عمیق فقر را کمرنگ کرده و ذهنیت آرام و متمرکزی را در میان طوفانهای کاری فراهم میکنند.
درسهای کلیدی و چکلیست عملیاتی
برای اینکه از تلههای مسیر استقلال مالی و کارآفرینی در امان بمانید، این سه اقدام را در اولویت قرار دهید:
- شفافیت مالی بیرحمانه: همین امشب صورت مالی شخصی خود (درآمدها، هزینهها، بدهیها) را روی یک کاغذ بنویسید. ندانستن، اضطراب میآورد.
- خروج از غار تنهایی: اگر ایدهای دارید، فردا با ۵ مشتری بالقوه تماس بگیرید. فقط درباره دغدغههایشان بشنوید و اصلاً محصول خود را پرزنت نکنید.
- مانیتورینگ زمان مرگ: همواره بدانید کسبوکارتان دقیقاً چند ماه تا اتمام موجودی بانکی فاصله دارد (Runway) تا قبل از برخورد با دیوار، هزینههای اضافی را قطع کنید.
سوالات پرتکرار کاربران (FAQ)
آیا استقلال مالی برای زنان خانهدار با بودجه بسیار محدود امکانپذیر است؟
بله. مسیر از کنترل نشتیهای مالی و مدیریت بودجه شروع میشود. گام بعدی، راهاندازی کسبوکارهای خرد خانگی یا فریلنسری با استفاده از مهارتهای فعلی (مانند ادمینی شبکههای اجتماعی یا تولید محتوا) و هدایت درآمدهای کوچک به سمت صندوقهای سرمایهگذاری با مبالغ پایین است.
از کجا بفهمیم استارتاپ ما به نقطه تناسب محصول و بازار (Product-Market Fit) رسیده است؟
واضحترین نشانه، رشد ارگانیک و کاهش شدید ریزش مشتری (Churn Rate) است. اگر بودجه تبلیغاتی خود را متوقف کنید اما همچنان کاربران جدید از طریق معرفی مشتریان قبلی وارد سیستم شوند و فشار به بخش پشتیبانی برای درخواست خدمات بیشتر شود، شما به این نقطه طلایی رسیدهاید.
چگونه میتوانیم تله کمالگرایی را در زمان ساخت اولین نسخه محصول (MVP) متوقف کنیم؟
یک ضربالاجل (Deadline) بسیار کوتاه و غیرقابلتمدید (مثلاً دو هفته) تعیین کنید. متعهد شوید که در پایان این مدت، هر خروجیای که داشتید را به دست ۱۰ مشتری واقعی برسانید. این محدودیت زمانی شدید، مغز شما را مجبور میکند ویژگیهای لوکس را حذف کرده و فقط روی هسته اصلی محصول تمرکز کند.