
موفقیت مالی
جذب سرمایهگذار و اسپانسر برای ایدهها
جولای
از ایده خام تا جذب سرمایه میلیاردی: راهنمای جامع جذب سرمایهگذار و اسپانسر (ویژه اکوسیستم ایران)
خلاصه اجرایی (پاسخ سریع برای شما):
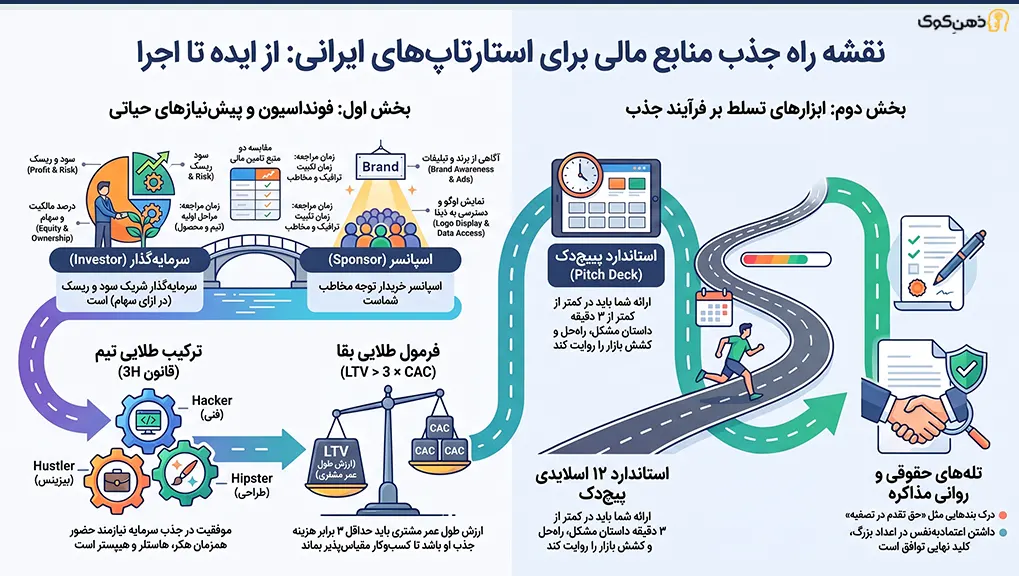
- تفاوت کلیدی: سرمایهگذار شریک ریسک و سود شماست و در ازای پول، سهام (Equity) میگیرد؛ اما اسپانسر خریدار توجه مخاطبان شماست و صرفاً به دنبال تبلیغات و دیده شدن برند خود است.
- توهم ایده: سرمایهگذاران خطرپذیر (VC) هرگز روی «ایدههای خام» سرمایهگذاری نمیکنند. تا زمانی که تناسب محصول با بازار (PMF) و مشتری اولیه نداشته باشید، شانسی برای جذب سرمایه نهادی ندارید.
- فرمول بقا: اگر هزینه جذب یک مشتری برای شما ثابت است، او باید در طول چرخه عمر خود (LTV) حداقل ۳ برابر آن هزینه (CAC) برای شما سودآوری داشته باشد تا کسبوکارتان مقیاسپذیر محسوب شود.
- ماراتن تامین مالی: پروسه جذب سرمایه در ایران یک مسیر فرسایشی ۶ تا ۹ ماهه است که نیاز به یک تیم کامل (فنی، فروش، طراحی)، پیچدک استاندارد ۱۲ اسلایدی و تسلط کامل بر روانشناسی مذاکره دارد.
تصور کنید ماهها یا حتی سالها روی یک ایده درخشان کار کردهاید. ایدهای که عمیقاً باور دارید میتواند مشکل بزرگی را از دوش جامعه بردارد یا بازار را متحول کند. اما هر بار که تصمیم به اجرای قدرتمند آن میگیرید، یک دیوار بتنی بلند و سرد جلویتان سبز میشود: دیوار نقدینگی.
نفسهای تیم به شماره میافتد، پساندازهای شخصی تمام میشود و فرصتهای طلایی بازار یکی پس از دیگری از دست میروند. این درد مشترک هزاران بنیانگذار و صاحب ایده در اکوسیستم کارآفرینی ماست. بسیاری فکر میکنند مشکل اصلی آنها «نداشتن ارتباطات» یا «پیدا نکردن آدمِ پولدار» است. اما واقعیت کف بازار چیز دیگری است.
جذب منابع مالی یک هنر ترکیبی است؛ تلاقی بیرحمانه ریاضیات و روانشناسی. در این راهنمای جامع مرجع، فارغ از تئوریهای خشک کتابهای دانشگاهی، مسیر واقعی و عملیاتی تامین مالی را کالبدشکافی میکنیم. از آمادهسازی اسناد و درک زبان سرمایهگذار گرفته تا غلبه بر ترسهای پنهان در اتاق مذاکره، همهچیز را قدمبهقدم بررسی خواهیم کرد تا برای همیشه از سردرگمی در این مسیر نجات پیدا کنید.
۱. کالبدشکافی مفاهیم پایه: جلوگیری از اشتباهات مرگبار قبل از شروع
پاسخ مستقیم: اولین قدم برای موفقیت در تامین مالی، هدفگیری درست است. مراجعه به یک «اسپانسر» برای راهاندازی یک استارتاپ، به همان اندازه اشتباه است که از یک «سرمایهگذار خطرپذیر» بخواهید هزینه چاپ کتاب شما را بدهد. این دو نهاد، ماهیت، انتظارات و ساختار حقوقی کاملاً متضادی دارند.
اسپانسر در برابر سرمایهگذار: خطای استراتژیک بنیانگذاران
بسیاری از افراد تازهکار، این دو واژه را به جای هم استفاده میکنند. در اکوسیستم تجاری، جستجو برای یافتن اسپانسر جهت راهاندازی یک کسبوکار از نقطه صفر، یک رویکرد کاملاً محکوم به شکست است.
- سرمایهگذار (Investor): نهاد یا فردی است که پول خود را به امید بازگشت چند برابری در آینده، وارد کسبوکار شما میکند. او ریسک شکست را میپذیرد و در ازای این ریسک، بخشی از مالکیت (سهام) شرکت شما را طلب میکند. نگاه او بلندمدت (معمولاً ۳ تا ۱۰ سال) است و خروجی نهایی او از طریق فروش سهام (Exit) محقق میشود.
- حامی مالی یا اسپانسر (Sponsor): شرکتی است که بودجه بازاریابی خود را خرج میکند تا از طریق پلتفرم، رویداد یا رسانه شما، به مخاطبانتان دسترسی پیدا کند. اسپانسر هیچ علاقهای به سهام شما ندارد و شریک ریسک تجاری شما نیست. او صرفاً میخواهد لوگو، محصول یا پیام برندش دیده شود و فروش خودش بالا برود.
| شاخص کلیدی | سرمایهگذار | اسپانسر |
| هدف نهایی | کسب سود مرکب مالی و افزایش ارزش سهام | آگاهی از برند، تبلیغات و فروش مستقیم محصولات خودش |
| خروجی دریافتی | درصد مالکیت (Equity) و حضور در هیئت مدیره | نمایش لوگو، نام بردن در محتوا، دسترسی به دیتای مخاطب |
| زمان مناسب مراجعه | از مراحل اولیه (با داشتن تیم و محصول اولیه) | زمانی که پلتفرم شما ترافیک و مخاطب تثبیتشدهای دارد |
| افق همکاری | بلندمدت و استراتژیک | کوتاهمدت، فصلی یا پروژهمحور |
چرا سرمایهگذاران به ایدههای خام میخندند؟
یکی از تلخترین حقایق برای صاحبان ایده این است که روی کاغذ، ایده شما حتی یک ریال هم ارزش ندارد. آمارها نشان میدهد بیش از ۹۰ درصد استارتاپها در همان فاز اول غربالگری صندوقهای خطرپذیر رد میشوند. دلیل آن ضعف ایده نیست؛ دلیل آن توهم ارزش ایده است.
سرمایهگذاران حرفهای روی «توانایی اجرای تیم» پول میدهند. ایدهای که فاقد تناسب محصول و بازار (Product-Market Fit) باشد، از دید نهادهای مالی یک سراب پرریسک است. آنها به دنبال نشانههای اثباتشده (Traction) هستند. حتی اگر در مقیاس بسیار کوچک، ۱۰ مشتری واقعی پیدا کردهاید که حاضر شدهاند برای محصول ناقص شما پول بپردازند، اعتبار شما هزاران بار بیشتر از فردی است که یک فایل ۱۰۰ صفحهای از ایدهپردازیهای انتزاعی دارد.
سندرم توهم سرقت ایده (NDA Syndrome):
در فضای کسبوکار ایران، بسیار رایج است که افراد از ترس دزدیده شدن ایدهشان، از ارائه جزئیات به سرمایهگذار طفره میروند یا در همان جلسه اول درخواست امضای پیماننامه عدم افشا (NDA) میکنند. باید بدانید یک مدیر سرمایهگذاری که روزانه دهها طرح میبیند، هیچ زمان و انگیزهای برای اجرای ایده خام شما ندارد. پافشاری روی پنهان کردن ایده، قویترین سیگنالی است که نشان میدهد شما یک فرد کاملاً آماتور هستید. بهترین محافظ ایده شما، سرعت اجرای تیم شماست.
۲. فونداسیون جذب سرمایه: کارهایی که باید قبل از ارسال ایمیل انجام دهید
پاسخ مستقیم: پیش از آنکه حتی به فکر تنظیم جلسه با نهادهای مالی بیفتید، باید سه ستون اصلی کسبوکارتان را مستحکم کنید: یک تیم مکمل با نقشهای مشخص بسازید، مدل درآمدی و اقتصاد واحد (Unit Economics) خود را بهینهسازی کنید و تا جای ممکن با منابع شخصی (بوتاسترپینگ) محصول را به مرحله درآمدزایی اولیه برسانید.
ساختار تیم برنده: قانون طلایی ۳H
ایدهها به تنهایی هیچ مشکلی را حل نمیکنند؛ این ترکیب مهارتهای انسانی است که سرمایه را به ارزش افزوده تبدیل میکند. تیمی که فقط از برنامهنویسان تشکیل شده باشد یا تیمی که همه اعضای آن صرفاً ایدهپرداز باشند، یک زنگ خطر بزرگ است. ترکیب استاندارد و پذیرفتهشده در اکوسیستم شامل سه بازوی اصلی است:
- هکر (Hacker): مدیر فنی یا توسعهدهندهای که مغز متفکر پشت ساخت محصول است.
- هاستلر (Hustler): موتور محرک رشد. فردی که بازاریابی میکند، میفروشد، شبکهسازی میکند و توانایی متقاعدسازی بالایی دارد.
- هیپستر (Hipster): طراح تجربه کاربری. کسی که محصول را برای کاربر نهایی قابل فهم، زیبا و کاربردی میکند.
سرمایهگذار پیش از هر چیز، روی انعطافپذیری و قدرت تابآوری این سه نفر در کنار هم شرطبندی میکند.
اقتصاد واحد (Unit Economics): فرمول حیاتی LTV و CAC
در جلسات موشکافانه (Due Diligence)، هیچچیز به اندازه منطق ریاضی کسبوکار شما زیر ذرهبین نمیرود. دو مفهوم حیاتی در اینجا وجود دارد که تعیینکننده مرگ و زندگی مقیاسپذیری شماست:
- CAC (هزینه جذب مشتری): تمام هزینههای بازاریابی، فروش، تبلیغات و حقوق تیم مارکتینگ تقسیم بر تعداد مشتریان جدید.
- LTV (ارزش طول عمر مشتری): کل سود خالصی که یک مشتری در طول مدت زمان استفاده از سرویس شما ایجاد میکند.
قانون طلایی: یک کسبوکار سالم باید معادله LTV > 3 × CAC را با قدرت اثبات کند. یعنی اگر برای جذب یک کاربر ۱۰۰ هزار تومان در کمپینهای تبلیغاتی هزینه میکنید، آن کاربر باید قبل از ترک سیستم شما، حداقل ۳۰۰ هزار تومان سود خالص ایجاد کند.
اگر این نسبت کمتر از ۳ (مثلاً ۱ به ۱) باشد، شما در حال سوزاندن پول هستید و تزریق سرمایه جدید فقط سرعت ورشکستگیتان را بالا میبرد. اگر این نسبت بالاتر از ۵ باشد، نشان میدهد شما بیش از حد محتاط هستید و باید سرمایه بیشتری جذب کنید تا سهم بازار را سریعتر ببلعید.
واقعیت بوتاسترپینگ در ایران
در اقتصادهای پرنوسان، رسیدن به مراحل اولیه جذب سرمایه بسیار سختتر است. در اکوسیستم فعلی ایران، استارتاپها چارهای ندارند جز اینکه فازهای اولیه (Pre-Seed) را با استفاده از پسانداز شخصی، وامهای خرد یا کمک خانواده پیش ببرند. این روش که «بوتاسترپینگ» نام دارد، اگرچه سرعت رشد را در ابتدا کند میکند، اما باعث میشود در زمان مراجعه به سرمایهگذار، شما یک محصول فعال با کاربران واقعی داشته باشید. این کار قدرت چانهزنی شما را در ارزشگذاری شرکت به شدت افزایش میدهد.
۳. بستهبندی ایده: ابزارهای تسلط بر اتاق مذاکره
پاسخ مستقیم: ابزار اصلی شما برای باز کردن درهای مذاکره، یک فایل ارائه ۱۲ اسلایدی دقیق به نام «پیچدک» (Pitch Deck) است. در کنار آن، باید یک اتاق داده (Data Room) شامل اسناد حقوقی شفاف و مدلهای مالی انعطافپذیر داشته باشید که نشاندهنده چابکی تیم شما در برابر شوکهای اقتصادی باشد.
مهندسی پیچدک (Pitch Deck): هنر روایتگری در ۳ دقیقه
پیچدک دفاعیه پایاننامه دانشگاهی نیست. یک سند بصری جذاب است که داستان کسبوکار شما را با ضربآهنگی تند روایت میکند. سرمایهگذاران معمولاً کمتر از ۳ دقیقه برای اسکن کردن فایل شما وقت میگذارند. ساختار استاندارد جهانی که باید رعایت کنید:
- عنوان و هوک: در یک جمله بگویید چه مشکلی را برای چه کسی حل میکنید.
- مشکل (درد بازار): کلیگویی نکنید. به جای گفتن «سیستم حملونقل سنتی است»، بنویسید: «سالانه ۲۵ هزار میلیارد تومان در زنجیره لجستیک ایران به دلیل واسطهگری هدر میرود.»
- راهحل: محصول شما چگونه با استفاده از تکنولوژی این هدررفت را متوقف میکند؟
- اندازه بازار (Market Size): سرمایهگذاران صندوقهای خطرپذیر به بازارهای کوچک علاقهای ندارند. چون طبق آمار، از هر ۱۰ سرمایهگذاری آنها ۷ مورد شکست میخورد. بازار شما باید آنقدر بزرگ باشد که پتانسیل رشد نمایی و جبران ضرر بقیه پورتفولیو را داشته باشد.
- مدل درآمدی: دقیقاً از چه کسی، چقدر و چگونه پول میگیرید؟
- کشش (Traction): حیاتیترین اسلاید. نمایش رشد ماهانه کاربران، درآمد اولیه یا لیست انتظار واقعی.
- رقبا: هیچگاه نگویید «رقیب نداریم». مزیت رقابتی خود را به صورت ملموس نشان دهید.
- تیم: معرفی مختصر اعضای کلیدی و سوابق مرتبط آنها.
- درخواست مالی (The Ask): دقیقاً چقدر سرمایه میخواهید، در ازای چند درصد سهام، و این پول قرار است شما را به چه نقطهای برساند؟
مدل مالی و دیتاروم در سایه تورم
یکی از چالشهای خاص اکوسیستم ایران، بیاعتباری پیشبینیهای خطی و بلندمدت مالی است. در اقتصادی که نرخ تورم و نوسانات ارزی بالاست، ارائه یک فایل اکسل که درآمدهای ۵ سال آینده را با دقت هزار تومان پیشبینی کرده باشد، بیشتر شبیه یک شوخی است.
سرمایهگذاران هوشمند ایرانی، بیش از آنکه روی اعداد سال پنجم تمرکز کنند، روی قدرت سازگاری (Agility) و منطق پشت مفروضات شما متمرکز میشوند. آنها میخواهند بدانند اگر فردا هزینه سرورها سه برابر شود یا واردات یک قطعه ممنوع گردد، تیم شما چگونه استراتژی خود را چرخش (Pivot) میدهد.
همچنین، آمادهسازی یک «دیتا روم» ابری امن شامل ترازنامههای مالی، قراردادهای همبنیانگذاران و لیست داراییهای فکری، نشاندهنده بلوغ سازمانی شما در فاز بررسی موشکافانه است.
۴. انتخاب کانال درست: پول کجاست و چگونه آن را بگیریم؟
پاسخ مستقیم: مسیر تامین مالی کاملاً به مرحله عمر کسبوکار شما بستگی دارد. مراجعه یک استارتاپ در مرحله ایده به یک صندوق خطرپذیر بزرگ، اتلاف وقت است. همزمان، برای جذب اسپانسر، باید پلتفرمی با ترافیک بالا داشته باشید و محتوای بومیسازیشده (Native) به آنها پیشنهاد دهید.
نقشه راه سرمایهپذیری بر اساس بلوغ
ورود به کانال اشتباه، به معنای واگذاری زودهنگام سهام و از دست دادن کنترل شرکت است. گزینههای شما به این ترتیب هستند:
- مرحله کشت ایده (Pre-Seed / Seed): در این مرحله، محصول اولیه در حال تست است. بهترین گزینه، سرمایهگذاران فرشته (افراد ثروتمندی که به دنبال تنوعبخشی به سبد دارایی خود هستند) و شتابدهندهها میباشند. آنها ارقام کوچکتری تزریق میکنند اما شبکه ارتباطی و منتورینگ قدرتمندی ارائه میدهند.
- مرحله رشد سریع (Series A و بالاتر): زمانی که مدل درآمدی اثبات شده و نیازمند پول برای بلعیدن سهم بازار هستید، زمان مراجعه به صندوقهای سرمایهگذاری خطرپذیر (VC) است.
- سرمایهگذاری خطرپذیر شرکتی (CVC): شرکتهای بزرگ سنتی (مانند بانکها، هلدینگهای فولاد یا بیمهها) که برای تکمیل زنجیره ارزش خود، روی استارتاپهای مرتبط سرمایهگذاری میکنند تا همافزایی استراتژیک ایجاد کنند.
- ظرفیت مغفول: برای پروژههای صادراتمحور، استفاده از ظرفیت سرمایهگذاران دیاسپورا (ایرانیان خارج از کشور) از طریق نهادهای تسهیلگر، یک میانبر فوقالعاده برای جذب سرمایه ارزی است.
مسیر موازی: هنر جذب اسپانسر تبلیغاتی
اگر صاحب یک رویداد بزرگ، پادکست پرشنونده یا رسانه تخصصی هستید، مسیر شما اسپانسرشیپ است. سه قانون طلایی برای موفقیت در این مسیر وجود دارد:
- تطابق دقیق دموگرافی (Audience Matching): مدیران بازاریابی به دنبال دسترسی ارزانتر به پرسونای مشتریان خود هستند. باید با دیتا نشان دهید که مخاطبان شما دقیقاً همان کسانی هستند که محصولات اسپانسر را میخرند. (دقیقاً مانند برند تجهیزات تنیس اسلازنگر که بیش از یک قرن است حامی مالی مسابقات ویمبلدون است).
- مرگ بنرها و طلوع محتوای حمایتشده: دیگر کسی برای چسباندن یک لوگوی ساده روی پوستر پول کلان نمیدهد. به جای آن، طراحی دورههای آموزشی، اپیزودهای پادکست یا ویدیوهای تحلیلی که در بطن آنها محصول اسپانسر به شکل آموزشی (Native) حل شده باشد، بالاترین نرخ تبدیل را دارد.
- قانون غافلگیری (مدیریت انتظارات): مرگبارترین اشتباه، دادن وعدههای فضایی در جلسه اول است. قانون کف بازار میگوید: «قول ژیان بدهید تا بتوانید بنز تحویل دهید». اگر ظرفیت شما ایجاد ۱۰۰۰ مشتری جدید برای اسپانسر است، در قرارداد روی عدد ۷۰۰ توافق کنید. در پایان کمپین، دستاورد بالاتر از حد انتظار، اسپانسر را برای تمدید قراردادهای سنگینتر در سال بعد تضمین میکند.
تجربه در میدان: نگاه کارشناس به اشتباهات کشنده
به عنوان مشاور در اکوسیستم نوآوری، بارها شاهد یک سناریوی تکراری و دردناک بودهام: یک بنیانگذار با پیشینه فنی بسیار قوی (برنامهنویس ارشد)، ماهها زمان صرف نوشتن کدهایی بینقص برای یک اپلیکیشن میکند. او با یک فایل ارائه سنگین و پر از اصطلاحات فنی به جلسه با مدیران VC میرود و درخواست ۱۰ میلیارد تومان سرمایه در ازای ۱۵ درصد سهام میکند، در حالی که هنوز حتی ۱۰۰ کاربر فعال هم ندارد.
وقتی تیم ارزیابی مالی از او درباره استراتژی ورود به بازار (Go-to-Market)، هزینه جذب مشتری (CAC) یا برنامه بازاریابی سوال میپرسد، او گارد میگیرد، پاسخهای کلیشهای میدهد و مدام به تکنولوژی بینظیر پلتفرمش ارجاع میدهد. نتیجه؟ ۵ جلسه پیدرپی و ۵ پاسخ منفی قاطع.
چرا راهکار تئوری در اینجا شکست میخورد؟
این بنیانگذار کتابهای استارتاپی را خوانده، محصول (MVP) ساخته و بازار بزرگی را هدف گرفته است. اما او درک نکرده که سرمایهگذار در مرحله اول روی الگوریتمهای هوش مصنوعی کدنویسی شده شرط نمیبندد؛ روی «تیم» و «مشتری» شرط میبندد.
راهکار عملگرایانه:
۱. این بنیانگذار باید بلافاصله توسعه فنی را متوقف کند.
۲. یک شریک تجاری (Co-founder) با تخصص فروش و بازاریابی به تیم اضافه کند (نقش Hustler).
۳. با بودجهای محدود، ۱۰۰ مشتری اول را حتی به صورت دستی و با تلفن زدن جذب کند تا بازخورد واقعی بگیرد.
۴. در جلسات مذاکره، سپر دفاعی روی کدهایش را پایین بیاورد و نشان دهد که انتقادپذیر است و بازار را میفهمد. سرمایهگذاران به شدت از بنیانگذاران مغرور و انعطافناپذیر فراری هستند، حتی اگر ایده آنها استیو جابز بعدی را نوید بدهد.
۵. در اتاق مذاکره: مینگذاریهای حقوقی و روانشناسی متقاعدسازی
پاسخ مستقیم: رسیدن به توافق شفاهی تازه شروع کار است. باید تلههای پنهان در قرارداد (Term Sheet) را بشناسید تا کنترل و سود شرکتتان را از دست ندهید. همزمان، باید موانع روانشناختی درون خودتان را که باعث انتقال حس ضعف به سرمایهگذار میشود، شناسایی و درمان کنید.
تلههای حقوقی در Term Sheet
بسیاری از بنیانگذاران در هنگام دریافت پیشنهاد سرمایهگذاری، آنقدر از دیدن ارقام میلیاردی هیجانزده میشوند که چشمبسته تفاهمنامه را امضا میکنند. اما عدم درک مفاهیم حقوقی میتواند به فاجعه ختم شود:
- حق تقدم در تصفیه (Liquidation Preference): این بند تعیین میکند که در زمان فروش شرکت یا انحلال، چه کسی اول پولش را برمیدارد. اگر این بند به نفع سرمایهگذار تنظیم شده باشد، ممکن است در روز فروش شرکت، تمام مبلغ به سرمایهگذار برسد و شما پس از ۵ سال زحمت، با جیب خالی به خانه برگردید.
- مفاد ضد تقلیل سهام (Anti-dilution): بندی که از سرمایهگذار در برابر کاهش ارزش شرکت در راندهای بعدی محافظت میکند. حتماً در زمان بررسی این اسناد، یک وکیل مسلط به حقوق استارتاپها در کنار خود داشته باشید.
روانشناسی مذاکره: نبردی در ذهن ناخودآگاه شما
اجازه دهید به یک لایه بسیار عمیقتر و انسانمحور بپردازیم که معمولاً در مشاورههای تجاری نادیده گرفته میشود. تصمیمگیری در جلسات سرمایهگذاری، بیش از آنکه بر اساس فایل اکسل باشد، بر پایه احساسات، زبان بدن، اقتدار و انرژی روانی شما بنا میشود.
بسیاری از بنیانگذاران باهوش، درگیر سندرم ایمپاستر (Impostor Syndrome) هستند؛ آنها در اعماق ذهن خود احساس شایستگی نمیکنند. از سوی دیگر، به دلیل محیط پرورش و الگوهای ذهنی نهادینهشده، بسیاری از ما با مقوله ثروت و «اعداد بزرگ» بیگانهایم. وقتی رقم درخواست در جلسه به دهها میلیارد تومان میرسد، ذهن ناخودآگاه که این ارقام را خارج از منطقه امن خود میبیند، دچار اضطراب شده و این تضاد درونی به شکل لکنت زبان، عرق کردن، نگاههای دزدیده و دفاعهای بیمورد بروز میکند. سرمایهگذار بلافاصله این بوی ترس را حس کرده و عقبنشینی میکند.
شما نمیتوانید با ذهنی پر از باورهای محدودکننده فقر، ارقام نجومی را مدیریت کنید. کارآفرینان حرفهای پیش از ورود به این جلسات استرسزا، روی ظرفیت روانی و برنامهریزی مجدد ضمیر ناخودآگاه خود کار میکنند.
در کنار تسلط بر اعداد، استفاده از تکنیکهای مدیتیشن، تصویرسازی مسیر مذاکره و ابزارهای فرکانسیک بسیار موثر است. به عنوان یک ابزار کمکی در این مسیر سخت، استفاده از فایلهای تخصصی مانند سابلیمینال جذب پول میتواند با تکرار عبارات تأکیدی در لایههای پنهان صوتی، مقاومتهای ذهنی نسبت به جریان ثروت را کاهش دهد. این ابزارها قرار نیست جایگزین بیزینسپلن شما شوند، اما با ایجاد همسویی میان خودآگاه و ناخودآگاه، به شما کمک میکنند در لحظه پرزنت کردن ارزش واقعی ایدهتان، با آرامش، اقتدار و گیرایی کامل ظاهر شوید و حس یک لیدر واقعی را به سرمایهگذار منتقل کنید.
۶. درسهای کلیدی و چکلیست عملیاتی
فرآیند جذب سرمایه یک ماراتن است، نه یک دوی سرعت. برای اینکه از امروز مسیر خود را اصلاح کنید، این اقدامات را انجام دهید:
- اعتبارسنجی مجدد: آیا ایدهتان در بازار مشتری واقعی دارد؟ اگر نه، فعلاً ساخت پیچدک را متوقف کنید و به دنبال تست محصول بروید.
- محاسبه اقتصاد واحد: فرمول
LTV > 3x CACرا برای کسبوکارتان محاسبه کنید. اگر این عدد منطقی نیست، مدل درآمدی شما مشکل ساختاری دارد. - بازطراحی پیچدک: فایل ارائهتان را به ۱۲ اسلاید با تمرکز بر شفافیت اعداد، داستان بازار و معرفی تیم کاهش دهید.
- تغییر رویکرد اسپانسرینگ: اگر رسانه دارید، فروش بنر را متوقف کنید و بستههای “محتوای بومی حمایتشده” طراحی کنید.
- آمادگی روانی: پیش از هر جلسه، روی تکنیکهای کاهش استرس و همسویی ذهنی با ارقام بزرگ تمرکز کنید تا زبان بدن شما نشاندهنده استیصال و نیاز نباشد.
۷. سوالات متداول (FAQ)
آیا میتوان برای یک ایده استارتاپی خام که هنوز اجرا نشده است، سرمایهگذار پیدا کرد؟
خیر. نهادهای مالی مانند صندوقهای خطرپذیر (VC) هرگز روی ایدههای کاغذی ریسک نمیکنند. آنها نیاز دارند نشانههایی از تناسب محصول و بازار (مثل داشتن حداقل محصول پذیرفتنی یا MVP و مشتریان اولیه) را ببینند. برای فاز ایده، باید از منابع شخصی (بوتاسترپ) یا سرمایهگذاران فرشته استفاده کنید.
مهمترین تفاوت بین سرمایهگذار و اسپانسر در چیست؟
سرمایهگذار در ازای پولی که به کسبوکار شما تزریق میکند، شریک شما شده و بخشی از سهام (Equity) را برای کسب سود در آینده دریافت میکند. اما اسپانسر هیچ تمایلی به سهام ندارد؛ او هزینهای پرداخت میکند تا از ترافیک و مخاطبان پلتفرم یا رویداد شما برای تبلیغ برند و افزایش فروش محصولات خودش استفاده کند.
معیار LTV و CAC در جلسات ارزیابی مالی به چه معناست؟
این دو شاخص، قلب تپنده اقتصاد واحد کسبوکار شما هستند. CAC (هزینه جذب مشتری) پولی است که برای بازاریابی خرج میکنید تا یک کاربر جدید بیاورید. LTV (ارزش طول عمر) کل سودی است که آن کاربر در سیستم شما ایجاد میکند. برای مقیاسپذیری و تایید سرمایهگذار، سودآوری یک مشتری باید حداقل ۳ برابر هزینه جذب او باشد.
فرآیند جذب سرمایه از صندوقهای خطرپذیر چقدر زمان میبرد؟
ورود به چرخه رسمی جذب سرمایه به هیچوجه سریع نیست. از زمان اولین تماس، ارسال پیچدک، جلسات ارزیابی موشکافانه (Due Diligence)، ارزشگذاری تا امضای تفاهمنامه و تزریق اولین بخش از پول، این فرآیند به طور میانگین در ایران بین ۶ تا ۹ ماه زمان میبرد.