
موفقیت مالی
هوش مالی چیست؟ فعالسازی نبوغ اقتصادی
جولای
کالبدشکافی هوش مالی: از رهاییِ «مسابقه موشها» تا مهندسی ثروت پایدار (راهنمای جامع + نقشه راه ۹۰ روزه)
احتمالاً این صحنه برایتان آشناست: صبح زود بیدار میشوید، ساعتهای طولانی درگیر کار و استرس هستید، شاید حتی درآمد نسبتاً بالایی هم داشته باشید؛ اما آخر ماه، وقتی به حساب بانکیتان نگاه میکنید، هیچ اثری از پیشرفت ملموس نمیبینید. قبضها، قسطها، خریدهای روزمره و تورم، مثل یک سیاهچاله تمام درآمدتان را میبلعند. این وضعیت، که طبقه متوسط را به شدت درگیر کرده، نشاندهنده یک بحران خاموش است: ما برای بهدست آوردن پول آموزش دیدهایم، اما برای مدیریت و تکثیر آن هیچ مهارتی نداریم.
حل این بحران با کارِ بیشتر، اضافهکاری یا حتی مهاجرت اتفاق نمیافتد. اقتصاد پیچیده امروز، نیازمند یک سیستمعامل ذهنی جدید است؛ سیستمی که از آن به عنوان «هوش مالی» یاد میکنیم. اگر از توصیههای تکراری خسته شدهاید و به دنبال یک تغییر واقعی هستید، این راهنما دقیقاً برای شما نوشته شده است.
ftp://dlzehnek@185.49.85.16/www/%D9%85%D9%82%D8%A7%D9%84%D8%A7%D8%AA%20%D8%B3%D8%A7%DB%8C%D8%AA/trade/trade.mp3
خلاصه اجرایی (پاسخ سریع)
برای درک سریع مفهوم و ساختار این مقاله، به این نکات کلیدی توجه کنید:
- هوش مالی (Financial IQ) چیست؟ توانایی عملیاتی برای مدیریت جریان نقدینگی، حل مسائل اقتصادی زیر فشار، و تبدیل درآمد خطی به ثروت پایدار.
- تفاوت با سواد مالی: سواد مالی یعنی دانستن معنیِ «تورم»؛ هوش مالی یعنی تبدیل سریع پول نقد به «دارایی سخت» برای در امان ماندن از تورم.
- قانون طلایی نجات: تغییر تفکر از «پول دادن به دیگران» (خرید مصرفی) به «اول به خودت بپرداز» (کسر اتوماتیک سهم سرمایهگذاری پیش از هر خرجی).
- بزرگترین قاتل ثروت: خزش سبک زندگی (افزایش هزینهها به محض افزایش درآمد) و خریدهای هیجانی برای کسب تایید اجتماعی.
۱. هوش مالی دقیقاً چیست؟ (پایان دادن به یک سوءتفاهم بزرگ)
بسیاری تصور میکنند داشتن مهارت در حسابداری یا توانایی خواندن نمودارهای بورس، معادل داشتن هوش مالی است. این یک سوءتفاهم بزرگ است. بر اساس استانداردهای نهادهای معتبری چون OECD و FINRA، هوش مالی تنها یک دانش تئوریک نیست؛ بلکه گرفتن تصمیمِ درستِ مالی در شرایط واقعی و زیر فشار است.
هوش مالی یعنی بتوانی میان خرج فوری، مدیریت بدهی، ساخت صندوق اضطراری و سرمایهگذاری بلندمدت تعادل ایجاد کنی، بدون اینکه کیفیت زندگی امروزت نابود شود.
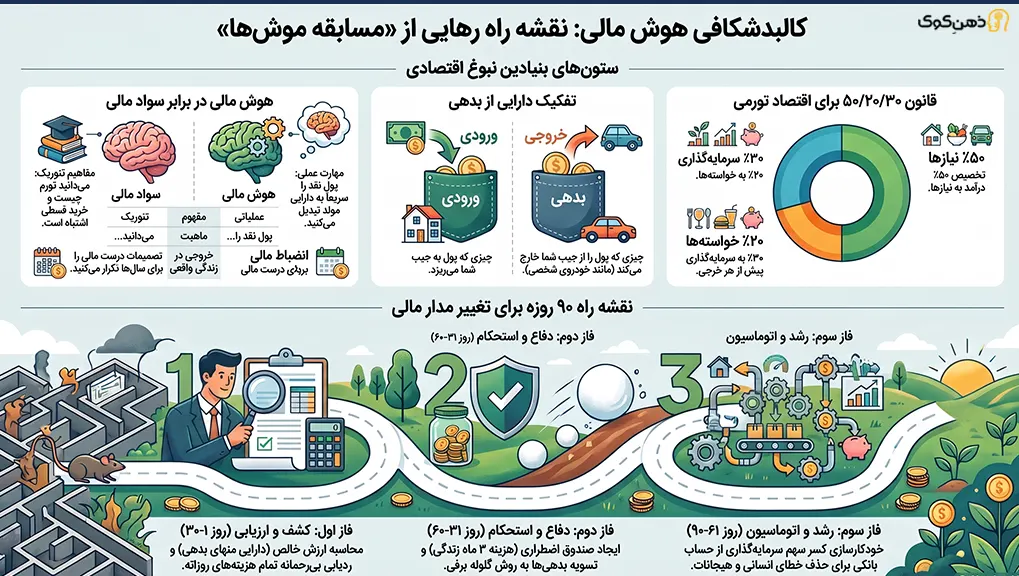
برای روشن شدن موضوع، جدول زیر خط مرزیِ سه مفهوم کلیدی را مشخص میکند:
| مفهوم | تعریف و ماهیت | خروجی در زندگی واقعی |
| سواد مالی | تئوریک: دانستن مفاهیمی مثل ترازنامه، ریسک، نرخ بهره و تورم. | میدانید که خرید ماشین قسطی با سود ۳۰٪ اشتباه است. |
| هوش مالی | عملیاتی: مهارت حل مسئله، تحلیل فرصتها و استفاده از اهرم. | به جای ماشین قسطی، پول را در یک دارایی مولد قرار میدهید. |
| انضباط مالی | استمرار: پایبندی روانی به برنامهریزی. | این تصمیم درست را برای ۵ سال متوالی تکرار میکنید. |
نتیجهگیری: کسی که اصطلاحات پیچیده اقتصادی را میشناسد اما کارت اعتباریاش همیشه سقف پر است، سواد مالی دارد اما فاقد هوش مالی است.
۲. تلههای نامرئی؛ چرا باهوشها و پردرآمدها هم فقیر میمانند؟
چرا افراد تحصیلکرده با درآمدهای عالی، گاهی از یک فرد با درآمد متوسط، استرس مالی بیشتری دارند؟ پاسخ در اقتصاد رفتاری و تلههای روانی نهفته است.
تله اول: خزش سبک زندگی (Lifestyle Creep)
فرض کنید حقوقتان دو برابر میشود. منطق حکم میکند که مازاد این پول مستقیماً سرمایهگذاری شود تا شما را به آزادی مالی نزدیکتر کند. اما چه اتفاقی میافتد؟ بلافاصله ماشین بهتری میخرید (با اقساط سنگینتر)، به محله گرانتری نقل مکان میکنید و هزینههای تفریحتان چند برابر میشود. درآمد شما بالا رفته، اما بدهیها و هزینههایتان با سرعت بیشتری رشد کردهاند. این همان «مسابقه موشها» (Rat Race) است؛ هرچه تندتر میدوید، در همان نقطه قبلی هستید.
تله دوم: توهم فرار جغرافیایی (مطالعه موردی آلمان)
بسیاری از ایرانیها ریشه تمام مشکلات مالی را تورم میدانند و تصور میکنند با مهاجرت، همهچیز حل میشود. بیایید آلمان را بررسی کنیم؛ کشوری با اقتصادی به شدت باثبات.
اگر شما در آلمان فاقد هوش مالی باشید، بوروکراسی و سیستم مالیات شما را میبلعد. نرخ مالیات تصاعدی تا ۴۲٪ میرسد. هزینههای پنهان و اجباری (مثل مالیات تلویزیون) همهجا حضور دارند. مهمتر از همه، سیستمی به نام “Schufa” (رتبهبندی اعتباری) وجود دارد. یک تصمیم احساسی، گرفتن یک وام مصرفی غیرضروری، یا پرداخت دیرهنگام قبوض، رتبه شوفای شما را نابود میکند. با رتبه پایین، حتی نمیتوانید یک آپارتمان ساده اجاره کنید! این نشان میدهد که هوش مالی یک مهارتِ بقایِ درونی است، نه صرفاً واکنشی به تورم بیرونی.
تله سوم: روانشناسی تاریک پول (اثر لاته و نمایش ثروت)
ما در عصری زندگی میکنیم که رسانههای اجتماعی به ما دیکته میکنند که مصرفگرایی معادل ارزش انسانی است. خرید جدیدترین مدل گوشی قسطی برای کسب تایید اجتماعی، دقیقاً همان چیزی است که به آن «بدهی مخرب» میگویند. در کنار آن، خریدهای کوچک اما مستمر هیجانی (مثل سفارشهای مکرر قهوه گرانقیمت یا فستفود که به اثر لاته معروف است)، نشتیهای ریزی هستند که در بلندمدت، کشتی سرمایه شما را غرق میکنند.
۳. رادار مالی؛ شما در کجای مسیر ایستادهاید؟
قبل از هر درمانی، به یک تشخیص دقیق نیاز داریم. رابرت کیوساکی مفاهیم ساده اما عمیقی برای این ارزیابی دارد.
کالبدشکافی بیرحمانه: دارایی در برابر بدهی
بزرگترین اشتباه طبقه متوسط، ناتوانی در تشخیص دارایی از بدهی است. تعریف کاربردی بسیار ساده است:
- دارایی (Asset): چیزی که حتی وقتی خوابید، پول به جیب شما میریزد. (مثل سهام سودده، ملک تجاری اجارهای، کسبوکار سیستماتیک، اوراق مشارکت).
- بدهی (Liability): چیزی که مستمراً پول از جیب شما خارج میکند.
آیا خانه شخصی و ماشین من دارایی هستند؟
خیر! خانهای که در آن زندگی میکنید، هزینه نگهداری، شارژ، تعمیرات و عوارض دارد. ماشینی که سوار میشوید هر سال استهلاک دارد و هزینه بیمه و بنزین میتراشد. تا زمانی که این موارد را نفروشید و پولشان را به گردش نیندازید، آنها بدهیهای پنهان شما هستند که فقط کیفیت زندگی را بالا بردهاند، اما ثروتآفرین نیستند.
چهارراه نقدینگی (شما در کدام ربع هستید؟)
مسیر درآمدی شما تعیینکننده سقف آزادی شماست:
- کارمند (Employee): زمان میفروشید تا امنیت بخرید. بیشترین مالیات را میدهید و با توقف کار، درآمد صفر میشود.
- خویشفرما (Self-Employed): رئیس خودتان هستید (فریلنسر، پزشک)، اما همچنان همهچیز به حضور فیزیکی شما وابسته است.
- صاحب سیستم (Business Owner): سیستمی ساختهاید که دیگران و فناوری در آن کار میکنند و برای شما ثروت میسازند.
- سرمایهگذار (Investor): در اینجا، پول برای شما کار میکند.
هدف نهایی هوش مالی، برنامهریزی برای حرکت آرام و پیوسته از سمت چپ (کارمند/خویشفرما) به سمت راست (سیستمساز/سرمایهگذار) است.
۴. پنج ستون بنای نبوغ اقتصادی (بومیسازی شده برای ایران)
اصول کلاسیک مالی باید با واقعیتهای اقتصادی هر منطقه تطبیق داده شوند. در کشوری با تورم دو رقمی مزمن، مدلهای جهانی را باید به شکل زیر اجرا کرد:
ستون اول: موتور خلق ارزش (Income)
افزایش درآمد با “التماس برای اضافهحقوق” رخ نمیدهد. اقتصاد فقط به کسانی پاداش میدهد که مسائل پیچیدهتری را حل کنند. تمرکز خود را از «فروش زمان» به «ارتقای مهارتهای کمیاب» (مثل تحلیل داده، برنامهنویسی، فروش حرفهای و مذاکره) تغییر دهید.
ستون دوم: سپر ضد تورم (Protection)
در کشورهای توسعهیافته، این ستون یعنی فرار قانونی از مالیات. در ایران، این ستون یعنی فرار از ریالِ راکد. نگهداری وجه نقد در حساب بانکی معادل خودکشی مالی است. هوش مالی یعنی سرعتِ عمل در تبدیل نقدینگی مازاد به «داراییهای سخت» (Hard Assets) مانند طلا، ملک، یا سهام شرکتهای بنیادی برای حفظ قدرت خرید.
ستون سوم: معماری بودجه (Budgeting)
بودجهبندی ریاضت کشیدن نیست؛ بلکه جهت دادن آگاهانه به پول، قبل از خرج شدن آن است. مدل کلاسیک ۵۰/۳۰/۲۰ را برای شرایط تورمی به ۵۰/۲۰/۳۰ تغییر دهید:
- ۵۰٪ برای نیازهای حیاتی (اجاره، خوراک پایه).
- ۲۰٪ برای خواستهها (تفریح، لباس).
- ۳۰٪ سرمایهگذاری و ساخت دارایی (برای جبران اثر تورم).قانون طلایی: «اول به خودت بپرداز». روزی که حقوق میگیرید، پیش از پرداخت هر قبضی، آن ۳۰٪ را به یک حساب غیرقابل دسترس منتقل کنید.
ستون چهارم: هنر اهرمسازی (Leverage)
آیا وام گرفتن بد است؟ بستگی دارد.
- بدهی بد: استفاده از کارت اعتباری یا وام با سود بالا برای خرید گوشی، سفر، یا ماشین لوکس. این کار یعنی پیشفروش کردن آینده برای لذت زودگذر امروز.
- بدهی خوب: گرفتن وام برای خرید یک دارایی مولد که ارزش آن متناسب با تورم رشد میکند یا جریان نقدی آن، اقساط وام را پوشش میدهد (مثل خرید تجهیزات برای راهاندازی یک کسبوکار کوچک یا وام مسکن برای یک ملک سرمایهای).
ستون پنجم: رژیم اطلاعاتی (Information)
بازارها ارگانیسمهای زندهای هستند. بدون آگاهی از روندهای کلان اقتصادی، تصمیمات شما صرفاً قمار است. اختصاص روزانه ۲۰ دقیقه به مطالعه تحلیلهای اقتصادی یا کتابهای مرجع، ذهن شما را برای شکار فرصتها تیز نگه میدارد.
تجربه در میدان: نگاه کارشناس به اشتباهات رایج
سالها کار با افراد مختلف و بررسی رفتارهای مالی آنها، یک الگوی تکرارشونده را به من نشان داده است. بگذارید یک سناریوی واقعی را تحلیل کنیم:
فرض کنید یک طراح گرافیک فریلنسر ماهانه ۵۰ میلیون تومان درآمد دارد. روی کاغذ، او باید وضع مالی خوبی داشته باشد. اما در واقعیت، او هیچ پساندازی ندارد و همیشه نگران ماه آینده است. چرا؟
چون وقتی ما تئوریهای مالی (مثل بودجهبندی ۵۰/۳۰/۲۰) را میخوانیم، احساس انگیزه میکنیم، اما وقتی در میدان عمل قرار میگیریم، احساسات بر منطق غلبه میکنند.
این فریلنسرِ داستان ما، به جای ساخت «صندوق اضطراری»، درآمد مازاد ماه اول را پیشقسط یک لپتاپ بسیار گرانقیمتِ غیرضروری میدهد (به بهانه اینکه ابزار کار است، در حالی که لپتاپ قبلی هنوز کار میکرد). در ماه دوم، ماشینش خراب میشود. چون صندوق اضطراری ندارد، مجبور میشود برای تعمیر ماشین از دوستش قرض بگیرد. حالا او یک درآمد نامنظم دارد، همراه با قسط لپتاپ و بدهی به دوست. استرس بالا میرود، کیفیت کار پایین میآید و چرخه فقر آغاز میشود.
چرا تئوریها در عمل شکست میخورند؟ چون ما بودجهبندی را روی کاغذ با “مغز منطقی” مینویسیم، اما خریدها را در پاساژها و سایتها با “مغز هیجانی” انجام میدهیم. ما برای فرار از استرس کار، به خودمان پاداشهای مخرب میدهیم (خریدهای impulse). راهکار واقعبینانه این است که اراده انسان را از چرخه تصمیمگیری روزمره حذف کنیم. حسابهای بانکی را اتوماتیک کنید تا پول سرمایهگذاری، بدون دخالت شما کسر شود. اگر پول در دسترس نباشد، مغز هیجانی نمیتواند آن را خرج کند.
۵. جعبهسیاهِ مغز؛ نقش ضمیر ناخودآگاه در ثروت
بزرگترین مانع شما برای ثروتمند شدن، تورم، دولت یا رئیستان نیست؛ بلکه کدهایی است که در دوران کودکی در ضمیر ناخودآگاه شما برنامهریزی شده است.
اگر در محیطی بزرگ شدهاید که مدام جملاتی نظیر “پول علف خرس نیست”، “ثروتمندان دزد هستند” یا “پول ریشه همه بدیهاست” را شنیدهاید، ذهن شما ثروت را به عنوان یک «تهدید برای ارزشهای اخلاقی» شناسایی کرده است. این تضاد درونی منجر به پدیدهای به نام خودتخریبی مالی (Self-Sabotage) میشود. به محض اینکه پول خوبی به دست میآورید، ناخودآگاهِ شما با ایجاد یک نیاز کاذب یا یک سرمایهگذاری احمقانه، آن پول را نابود میکند تا شما را به منطقه امن و آشنایِ «بیپولی» برگرداند.
برای تغییر این الگوها، اراده خودآگاه کافی نیست. باید مستقیماً با لایههای عمیق ذهن صحبت کرد.
ftp://dlzehnek@185.49.85.16/www/%D9%85%D9%82%D8%A7%D9%84%D8%A7%D8%AA%20%D8%B3%D8%A7%DB%8C%D8%AA/trade/trade.mp4
۶. از تئوری به عمل؛ نقشه راه ۹۰ روزه (Action Plan)
دانش بدون اقدام، توهمی بیش نیست. این برنامه سهماهه، مسیر شما را برای تغییر مدار مالی روشن میکند.
فاز اول: کشف و ارزیابی (روز ۱ تا ۳۰)
- محاسبه ارزش خالص (Net Worth): روی یک کاغذ، تمام داراییهای نقدشونده خود را بنویسید و تمام بدهیها را از آن کم کنید. عدد بهدستآمده، نمره فعلی هوش مالی شماست.
- ردیابی بیرحمانه: برای ۳۰ روز، حتی خرید یک بطری آبمعدنی را در یک اپلیکیشن یا دفترچه یادداشت کنید. در پایان ماه، از دیدن هزینههای نشتی خود شوکه خواهید شد.
فاز دوم: دفاع و استحکام (روز ۳۱ تا ۶۰)
- تأسیس صندوق اضطراری: قبل از ورود به بورس یا خرید طلا، معادل حداقل ۳ ماه هزینههای حیاتی زندگی را در یک حساب بانکیِ بدون کارت ذخیره کنید. این پول، سپر بلای شما در برابر حوادث است.
- گلوله برفی بدهی: بدهیهای خود را از کوچک به بزرگ لیست کنید. تمام توان مالی مازاد را برای تسویه کوچکترین بدهی متمرکز کنید (در حالی که حداقلِ بقیه اقساط را میدهید). پس از تسویه اولی، سراغ دومی بروید. این روش، انگیزه روانی فوقالعادهای ایجاد میکند.
فاز سوم: رشد ذهن و سرمایه (روز ۶۱ تا ۹۰)
- رژیم غذایی ذهن: مطالعه کتابهایی نظیر “پدر پولدار، پدر بیپول”، “روانشناسی پول” و “سرمایهگذار هوشمند” را روزانه ۲۰ دقیقه در برنامه قرار دهید.
- هک کردن مقاومتهای ذهنی: همانطور که قبلاً اشاره شد، مقاومتهای ناخودآگاه سد راه یادگیری هستند. در این فاز، استفاده از تکنیکهای مهندسی ارتعاشی میتواند بسیار کمککننده باشد. قرار گرفتن در معرض فرکانسهای خاص مغزی (مانند امواج گاما ۴۰ هرتز)، ظرفیت پردازش دادهها و تمرکز را به شدت بالا میبرد.به عنوان یک کاتالیزور برای همسوسازی ضمیر ناخودآگاه با اهداف مالی و کاهش استرسهای بازار، میتوانید از ابزارهای مکمل مانند سابلیمینال افزایش هوش استفاده کنید. این فایلها با ارسال پیامهای پنهان، ذهن را شخم میزنند تا بذر آموزشهای مالی در آن سریعتر جوانه بزند. البته به یاد داشته باشید، این یک ابزار کمکی برای تقویت تمرکز است، نه جادویی برای ثروتمند شدنِ بدون تلاش.
درسهای کلیدی و چکلیست نهایی
برای اینکه مفاهیم این مقاله به سادگی فراموش نشوند، این چکلیست را همیشه در ذهن داشته باشید:
- اشتباه رایج: ارتقای سبک زندگی دقیقاً همزمان با افزایش درآمد.
- اقدام حیاتی: قانون مکث ۴۸ ساعته. برای خریدهای غیرضروری بیش از یک مبلغ مشخص، دو روز صبر کنید. معمولاً هیجانِ خرید فروکش میکند.
- تغییر نگرش: ماشین لوکس زیر پای شما و خانهای که در آن ساکنید، دارایی نیستند؛ بدهیهای رفاهآفرین هستند. تمرکزتان را بر خرید داراییهای واقعی بگذارید.
- قانون طلایی: اتوماسیون مالی. ۳۰٪ پسانداز و سرمایهگذاری را قبل از اینکه پول به دستتان برسد، از دسترس خودتان خارج کنید.
هوش مالی یعنی تبدیل پول از یک «ارباب بیرحم» به یک «کارمند وفادار». این توافقنامه شما با آینده است؛ از امروز، اجازه ندهید پول برای شما تصمیم بگیرد.
سوالات متداول (FAQ)
۱. آیا هوش مالی همان سواد مالی است؟
خیر. سواد مالی دانش است (مثل دانستن نحوه کارکرد تورم یا ترازنامه). هوش مالی، مهارت و جسارت اجرای آن دانش در شرایط واقعی است (مثل گرفتن تصمیم درست برای خرید یک دارایی در زمان وحشت عمومی بازار).
۲. بدهی خوب چه تفاوتی با بدهی بد دارد؟
بدهی بد، استفاده از وام و کارت اعتباری برای خرید کالاهای مصرفی و استهلاکپذیر (مثل گوشی موبایل یا سفر) است. بدهی خوب، گرفتن وام برای خرید یا ایجاد داراییهای مولدی است که ارزش یا سود آنها، اقساط وام را پوشش داده و بیشتر از آن است.
۳. در اقتصادهای با تورم بالا چطور ارزش پولمان را حفظ کنیم؟
با حذف کامل نگهداری پول نقدِ مازاد در بانک. استراتژی اصلی، تبدیل سریع جریان نقدینگی به داراییهای مقاوم (Hard Assets) مانند طلا، سهام بنیادی، یا کسبوکار و همچنین تمرکز بر افزایش مهارتهای فردی برای بالا بردن پتانسیل درآمدزایی است.
۴. آیا هوش مالی ذاتی است یا با آموزش تقویت میشود؟
هوش مالی به هیچوجه ژنتیکی نیست. این یک مهارت کاملاً اکتسابی است که با درک قوانین پول، مهار احساسات درونی و تمرین مستمر تصمیمگیری، در هر سنی قابل توسعه و تقویت است.